« Mini-invasif, ça veut dire une petite cicatrice ? »
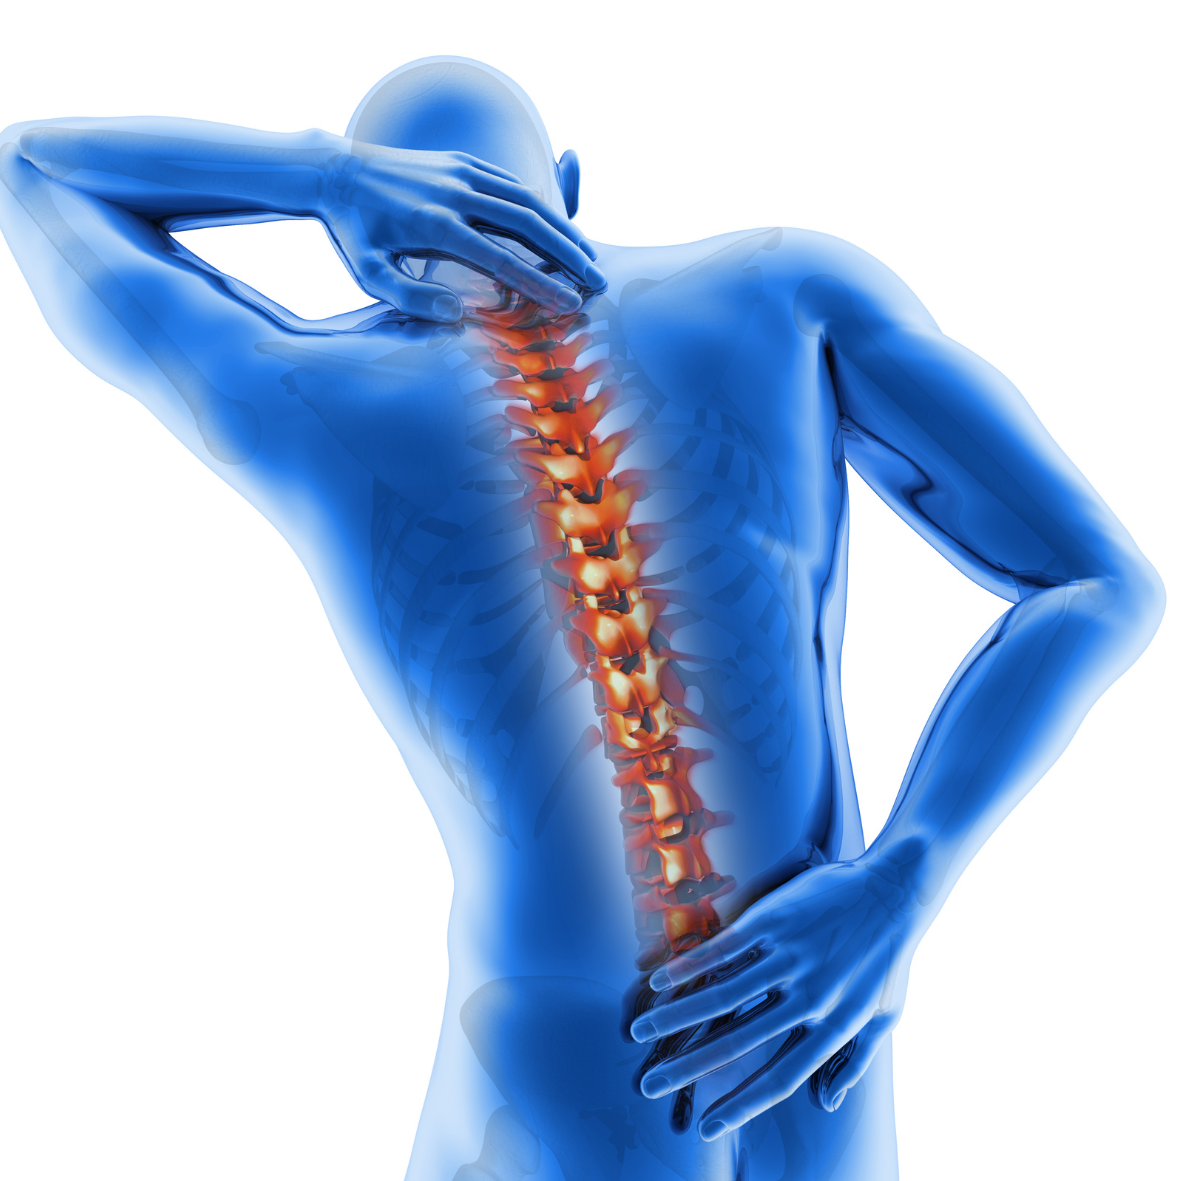
C'est l'idée reçue qu'a déconstruite le Dr Dalemans, chirurgienne orthopédique spécialisée dans la chirurgie de la colonne à la Clinique Saint-Luc de Bouge, lors du webinaire AFISO consacré aux pathologies de la colonne vertébrale et aux évolutions techniques.
Des fractures vertébrales aux hernies discales, elle a montré comment la chirurgie percutanée et l'endoscopie du rachis permettent d'épargner les tissus. Le patient y gagne moins de douleurs, une hospitalisation plus courte et une reprise plus rapide. La chirurgienne en a aussi présenté les limites, sans détour.
Un éclairage particulier a été porté sur le rôle de l'équipe au bloc : la maîtrise de la scopie, la vigilance sur le bilan liquidien entrée/sortie en endoscopie (une question de sécurité vitale pour éviter la survenue d'un syndrôme compartimental) et l'arrivée de nouvelles technologies (3D, navigation, robot).
Retenons le principe de base en matière de Responsabilité Civile (RC) professionnelle :
Pour qu’une responsabilité puisse être engagée, trois conditions doivent être réunies :
- l’existence d’une faute ;
- l’existence d’un dommage résultant de cette faute ;
- l’existence d’un lien de causalité entre la faute et le dommage.
En Belgique, pour un infirmier salarié, la responsabilité civile liée aux dommages causés à des tiers dans le cadre de son travail incombe en principe à l’employeur. La responsabilité personnelle de l’infirmier est limitée à certaines situations, notamment en cas de faute intentionnelle (dol), de faute lourde ou de faute légère habituelle. Il est néanmoins recommandé à l’infirmier de vérifier qu’il bénéficie d’une couverture adéquate en responsabilité civile professionnelle et d’en connaître les limites. L’oratrice informe que l’infirmier peut contracter à titre individuel une RC professionnel, que cela pourrait être utile en cas de désaccord avec son employeur
Pour un infirmier indépendant ou indépendant à titre complémentaire, la responsabilité professionnelle lui incombe directement. Il doit donc vérifier les obligations d’assurance applicables à son activité et veiller à disposer d’une couverture adaptée. Dans les deux situations, il est important de vérifier la couverture dans le temps, notamment la prise en charge d’éventuelles réclamations introduites après la cessation de l’activité notamment pour les réclamations qui seraient introduites ultérieurement concernant des actes réalisés pendant la période assurée..
Mme De Troyer a expliqué les différents types de couvertures disponibles chez AMMA et elle a précisé qu’une aide à la comparaison de diverses polices peut être demandée. Un formulaire de contact est disponible sur le site web d’AMMA afin de répondre à toute question.
Commentaires récents